Money Saving Tips: कैश, UPI या क्रेडिट कार्ड, समझिए आपकी जेब और बजट के लिए कौन-सा विकल्प है सबसे मुफीद
कैश, UPI या क्रेडिट कार्ड, समझिए आपकी जेब और बजट के लिए कौन-सा विकल्प है सबसे मुफीद

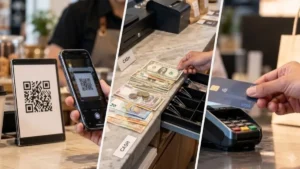
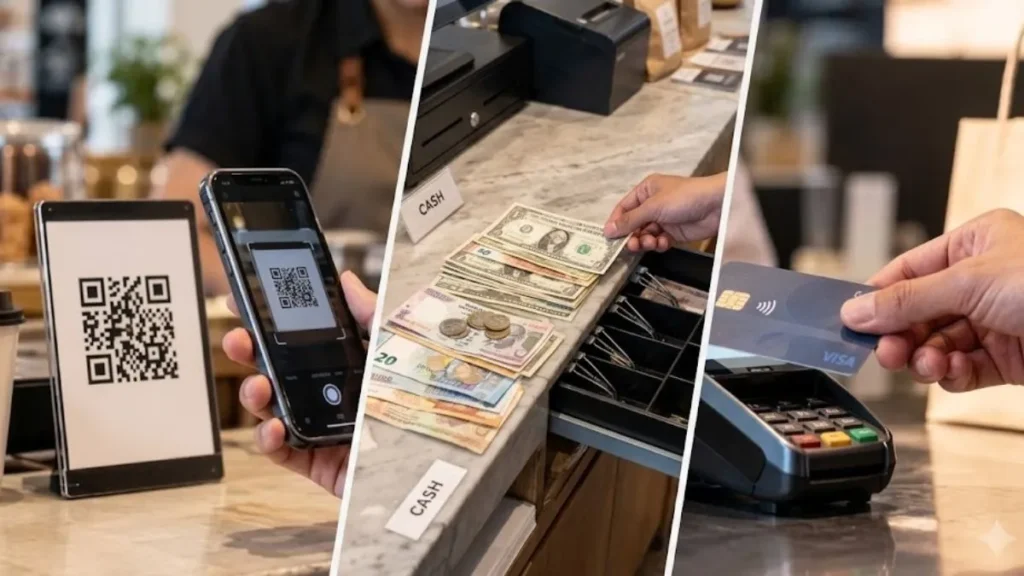
Money Saving Tips: चाय की टपरी पर चंद रुपये चुकाने हों या किसी मॉल में बड़ा बिल भरना हो, आज भारतीय खरीदारों के पास विकल्पों की कोई कमी नहीं है। कैश से लेकर यूपीआई, डेबिट-क्रेडिट कार्ड और मोबाइल वॉलेट तक, हर जरिया हमारी उंगलियों पर मौजूद है। लेकिन अक्सर यह सवाल उठता है कि आखिर हमारी जेब और वित्तीय सेहत के लिहाज से कौन-सा पेमेंट मोड सबसे सुरक्षित और समझदारी भरा है? सच तो यह है कि कोई भी एक तरीका हर इंसान के लिए ‘परफेक्ट’ नहीं हो सकता। सही विकल्प वही है, जो आपके बजट पर आपकी पकड़ बनाए रखे और बेवजह के खर्चों पर ब्रेक लगा सके।
कैश का जादू: जब बजट पर कसना हो पूरी तरह शिकंजा
अगर आपको लगता है कि महीना खत्म होते-होते आपकी बचत शून्य हो जाती है, तो नकद भुगतान आपकी सबसे बड़ी ढाल बन सकता है। जब आपकी जेब से फिजिकल नोट बाहर निकलते हैं, तो दिमागी तौर पर खर्च का अहसास तुरंत होता है। उदाहरण के तौर पर, अगर आप राशन या छोटे-मोटे घरेलू सामान के लिए महीने की शुरुआत में 5,000 रुपये नकद निकालकर अलग रख लेते हैं, तो आपको हर वक्त पता रहेगा कि हाथ में कितना पैसा बचा है। नकद भुगतान अनचाही खरीदारी (इम्पल्स बाइंग) को रोकने का सबसे आजमाया हुआ तरीका है।
UPI: सहूलियत की चाबी, लेकिन थोड़ी सी सतर्कता है जरूरी
आज देश के कोने-कोने में यूपीआई की धमक है। बिना छुट्टा पैसों के झंझट के महज कुछ सेकेंड्स में भुगतान हो जाता है। इसका सबसे बड़ा फायदा यह है कि बैंक पासबुक या ऐप स्टेटमेंट में हर एक रुपये का डिजिटल रिकॉर्ड दर्ज होता है। इसके अलावा जीपे या भीम जैसे ऐप्स पर मिलने वाले कैशबैक और रिवॉर्ड्स नकद लेन-देन में नहीं मिलते। हालांकि, इसकी यही सहजता कभी-कभी जेब पर भारी पड़ जाती है। स्कैन किया और पैसे कट गए—यह आसान प्रक्रिया अक्सर लोगों को फिजूलखर्ची की तरफ धकेल देती है। इसलिए यूपीआई का इस्तेमाल करते वक्त हर हफ्ते अपने खर्चों पर नजर डालना बेहद जरूरी है।
डेबिट और क्रेडिट कार्ड: रिवॉर्ड्स और अनुशासन का सही संतुलन
डेबिट कार्ड उनके लिए बेहतर है जो डिजिटल लेन-देन तो चाहते हैं, लेकिन उधारी के चक्कर में नहीं पड़ना चाहते। चूंकि पैसा सीधे आपके खाते से कटता है, इसलिए आप अपनी जमा पूंजी से ज्यादा खर्च नहीं कर सकते।
दूसरी तरफ, क्रेडिट कार्ड एक दोधारी तलवार की तरह है। अगर आप अनुशासित हैं और हर महीने समय पर पूरा बिल चुकाते हैं, तो क्रेडिट कार्ड से मिलने वाले रिवॉर्ड पॉइंट्स, एयरपोर्ट लाउंज एक्सेस और डिस्काउंट आपके लिए पैसे बचाने का बड़ा जरिया बन सकते हैं। लेकिन अगर आपने वक्त पर बिल नहीं भरा, तो भारी-भरकम ब्याज और लेट फीस आपकी बचत को मिनटों में साफ कर सकती है।
आखिर क्या है बचत का सबसे सॉलिड फॉर्मूला?
फाइनेंशियल एक्सपर्ट्स का मानना है कि स्मार्ट स्पेंडिंग का मतलब किसी एक तरीके से चिपक जाना नहीं, बल्कि स्मार्ट मिक्स अपनाना है। छोटे-मोटे रोजमर्रा के खर्चों के लिए नकद या सीमित यूपीआई इस्तेमाल करें, जबकि बड़े और जरूरी भुगतानों के लिए क्रेडिट या डेबिट कार्ड का सहारा लें—ताकि रिवॉर्ड्स का फायदा भी मिले और उधारी का बोझ भी न बढ़े। महीने में कम से कम एक बार अपने सभी डिजिटल खर्चों की समीक्षा करना ही आपके बैंक बैलेंस को सुरक्षित रख सकता है।
यह भी पढ़ें– UPI चार्ज पर सरकार ने दूर किया भ्रम, ₹2,000 की लिमिट का असली मतलब जानिए